Ngày 11/12/2025, Quốc hội thông qua Nghị quyết số 254/2025/QH15 quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai. Nghị quyết có hiệu lực chủ yếu từ ngày 01/01/2026 và mang tính chất là một cơ chế pháp lý đặc thù nhằm xử lý những vấn đề phát sinh trong quá trình đưa Luật Đất đai năm 2024 vào thực tiễn.
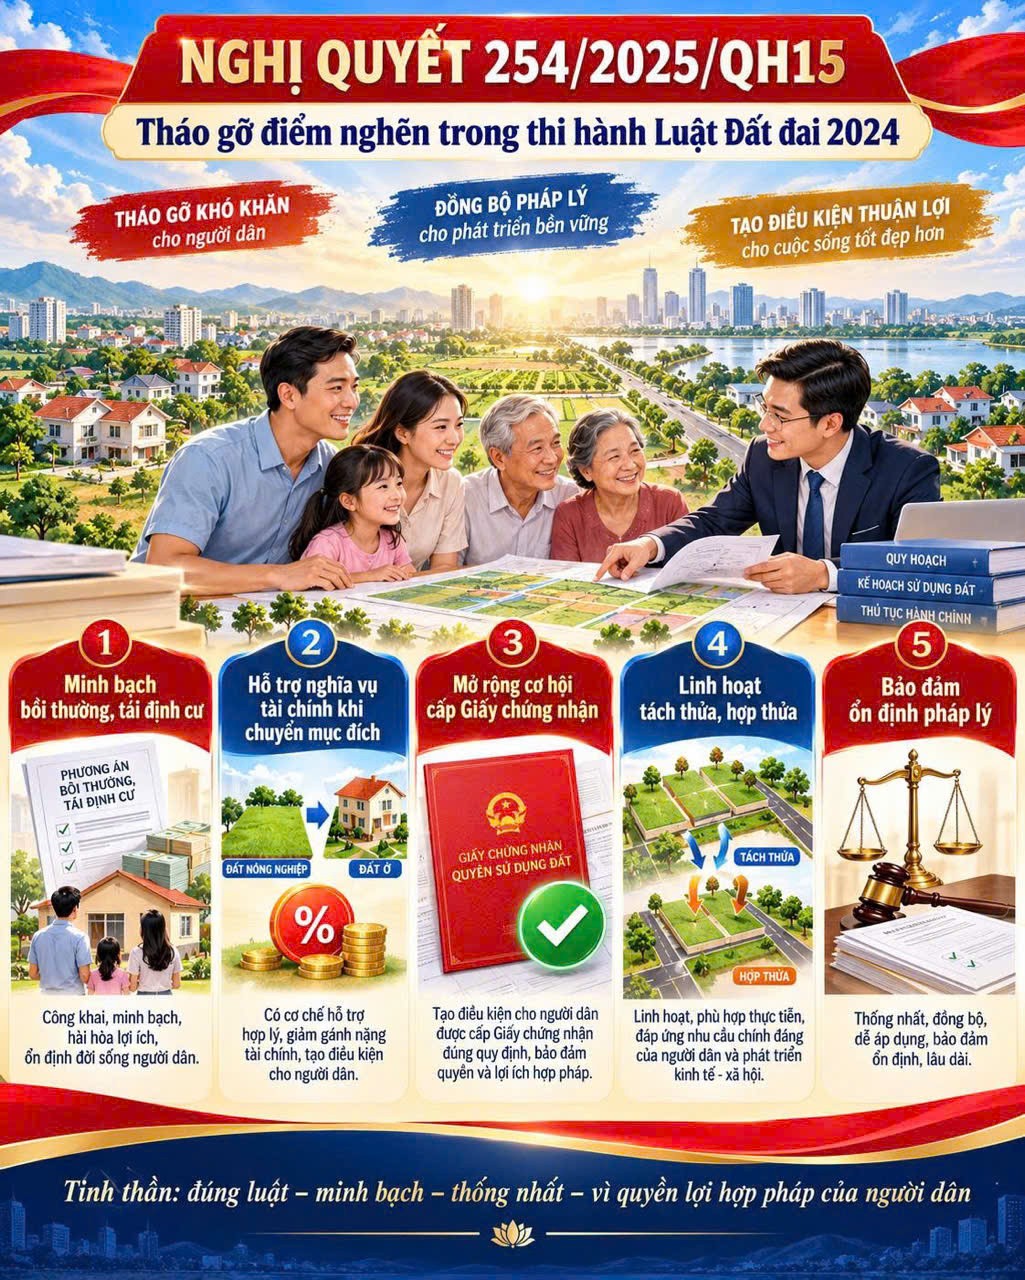
Đáng chú ý, khoản 3 Điều 13 Nghị quyết quy định: trường hợp Nghị quyết và các luật khác có quy định khác nhau về cùng một vấn đề thì thực hiện theo Nghị quyết này. Đây là quy định có ý nghĩa đặc biệt về kỹ thuật áp dụng pháp luật, cho thấy Nghị quyết 254 không chỉ mang tính hướng dẫn mà còn thiết lập những cơ chế xử lý ưu tiên đối với các vấn đề cụ thể thuộc phạm vi điều chỉnh của Nghị quyết.
Có thể nhìn nhận Nghị quyết 254 trên một số phương diện pháp lý nổi bật sau:
1. THAY ĐỔI CƠ CHẾ XÁC ĐỊNH GIÁ ĐẤT TRONG BỒI THƯỜNG, TÁI ĐỊNH CƯ – TĂNG TÍNH MINH BẠCH VÀ KHẢ NĂNG KIỂM CHỨNG
Một trong những thay đổi quan trọng là cơ chế xác định giá đất tính tiền bồi thường khi Nhà nước thu hồi đất và giá đất tính tiền sử dụng đất tại nơi tái định cư.
Theo khoản 6 Điều 3 Nghị quyết số 254/2025/QH15, giá đất tính tiền bồi thường về đất theo khoản 2 Điều 91 Luật Đất đai và giá đất tính tiền sử dụng đất tại nơi tái định cư theo khoản 3 Điều 111 Luật Đất đai được xác định trên cơ sở bảng giá đất và hệ số điều chỉnh giá đất. Đây là điểm cần lưu ý vì căn cứ trực tiếp nằm tại khoản 6 Điều 3, không phải khoản 5 Điều 3.
Về cơ chế xác lập giá, Nghị quyết quy định Hội đồng nhân dân cấp tỉnh quyết định bảng giá đất, còn Ủy ban nhân dân cấp tỉnh quyết định hệ số điều chỉnh giá đất áp dụng theo từng thời kỳ, khu vực, vị trí. Hệ số điều chỉnh phản ánh mức tăng, giảm của giá đất so với mức giá được xác định trong bảng giá đất.
Xét về phương diện quản trị nhà nước, cơ chế này có ưu điểm là tạo ra một hệ quy chiếu có tính công khai và có thể kiểm tra được. Người có đất bị thu hồi có thể đối chiếu vị trí thửa đất trong bảng giá đất, hệ số điều chỉnh được cơ quan có thẩm quyền ban hành và phương án bồi thường để đánh giá tính chính xác của số tiền được xác định.
Ví dụ ở mức minh họa đơn giản: nếu diện tích đất ở bị thu hồi là 100 m², giá đất tương ứng trong bảng giá đất là 10 triệu đồng/m² và hệ số điều chỉnh áp dụng cho vị trí đó là 1,2 thì giá trị tính theo cơ chế bảng giá đất và hệ số điều chỉnh tương ứng là:
100 m² × 10 triệu đồng/m² × 1,2 = 1,2 tỷ đồng.
Tất nhiên, trong hồ sơ thực tế còn phải xác định đúng loại đất, vị trí, điều kiện được bồi thường và các yếu tố pháp lý liên quan; công thức trên chỉ có ý nghĩa minh họa cho phương thức xác định giá.
Điểm đáng chú ý là cùng một phương thức xác định giá còn được sử dụng trong việc xác định tiền sử dụng đất tại nơi tái định cư, góp phần tạo tính thống nhất giữa cơ chế thu hồi đất và chính sách bố trí tái định cư.
2. CHUYỂN MỤC ĐÍCH TỪ ĐẤT VƯỜN, AO, ĐẤT NÔNG NGHIỆP SANG ĐẤT Ở – CƠ CHẾ TÀI CHÍNH HỖ TRỢ CÓ ĐIỀU KIỆN
Điểm c khoản 2 Điều 10 Nghị quyết số 254/2025/QH15 thiết lập cơ chế tài chính đáng chú ý đối với một số trường hợp chuyển mục đích sử dụng đất sang đất ở.
Cần nhấn mạnh rằng không phải mọi trường hợp chuyển đất nông nghiệp sang đất ở đều được hưởng mức thu ưu đãi này.
Cơ chế được áp dụng đối với những trường hợp luật định, điển hình gồm:đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở được xác định khi công nhận quyền sử dụng đất mà nay chuyển sang đất ở;
đất có nguồn gốc là đất vườn, ao gắn liền với đất ở nhưng đã được người sử dụng đất tách ra để chuyển quyền sử dụng đất; hoặc được đơn vị đo đạc tự tách thành thửa riêng khi đo vẽ bản đồ địa chính trước ngày 01/7/2014.Mức nghĩa vụ tài chính được xác định theo tỷ lệ phần trăm của phần chênh lệch giữa tiền sử dụng đất tính theo giá đất ở và tiền sử dụng đất tính theo giá đất nông nghiệp, chứ không phải đơn giản là nộp 30%, 50% hay 100% toàn bộ tiền sử dụng đất.
Cụ thể:trong hạn mức giao đất ở tại địa phương: 30% phần chênh lệch;
diện tích vượt hạn mức nhưng không quá 01 lần hạn mức: 50% phần chênh lệch;
phần vượt quá mức nêu trên: 100% phần chênh lệch.Ví dụ, một hộ gia đình có đủ điều kiện áp dụng chính sách và chuyển 150 m² đất sang đất ở tại địa phương có hạn mức giao đất ở là 100 m² thì về nguyên tắc:100 m² đầu tiên được tính theo mức 30% phần chênh lệch; 50 m² tiếp theo được tính theo mức 50% phần chênh lệch.Cách thiết kế này thể hiện nguyên tắc hỗ trợ có giới hạn, ưu tiên nhu cầu đất ở trong hạn mức nhưng vẫn duy trì nghĩa vụ tài chính cao hơn đối với diện tích vượt hạn mức.
Nghị định số 50/2026/NĐ-CP tiếp tục cụ thể hóa cơ chế này và xác định chính sách chỉ được áp dụng một lần cho mỗi hộ gia đình, cá nhân trên 01 thửa đất do họ lựa chọn; việc xác định số lần được tính từ ngày 01/8/2024.
Do đó, về mặt pháp lý, không nên gọi đây đơn thuần là “giảm 70% thuế”. Chính xác hơn phải gọi là cơ chế xác định tiền sử dụng đất theo mức thu bằng 30% phần chênh lệch trong hạn mức đối với trường hợp đáp ứng đầy đủ điều kiện.
3. MỞ RỘNG KHẢ NĂNG HOÀN THIỆN PHÁP LÝ VÀ CẤP GIẤY CHỨNG NHẬN LẦN ĐẦU
Nghị quyết 254 cũng xử lý một số trường hợp tồn tại kéo dài trong thực tiễn đăng ký đất đai.
Theo Điều 11, hộ gia đình, cá nhân đang sử dụng đất ổn định có Giấy chứng nhận quyền sử dụng đất tạm thời được cơ quan nhà nước có thẩm quyền cấp từ ngày 15/10/1993 trở về sau thuộc trường hợp luật định được xem xét cấp Giấy chứng nhận theo khoản 3 Điều 137 Luật Đất đai.
Đồng thời, trường hợp đất được giao để quản lý theo Điều 7 Luật Đất đai nhưng thực tế thuộc trường hợp được xem xét theo Điều 139 Luật Đất đai cũng được đặt trong cơ chế xem xét cấp Giấy chứng nhận.
Ý nghĩa của quy định này không nên được hiểu đơn giản là “hợp thức hóa đất”. Về bản chất pháp lý, đây là cơ chế hoàn thiện tình trạng pháp lý của quyền sử dụng đất đối với những quan hệ sử dụng đất đã hình thành trong lịch sử nhưng còn vướng mắc về giấy tờ hoặc cơ chế đăng ký.
Khi được cấp Giấy chứng nhận, người sử dụng đất có cơ sở pháp lý đầy đủ hơn để thực hiện các quyền chuyển nhượng, tặng cho, thừa kế, thế chấp và các giao dịch khác theo quy định.
4. NỚI CƠ CHẾ TÁCH THỬA, HỢP THỬA – NHƯNG PHẢI HIỂU ĐÚNG PHẠM VI ÁP DỤNG
Khoản 3 Điều 11 Nghị quyết số 254/2025/QH15 là một trong những quy định có tác động thực tiễn rất lớn.
Theo đó, khi thực hiện tách thửa hoặc hợp thửa, yêu cầu về lối đi kết nối với đường giao thông công cộng có thể được đáp ứng theo hai phương thức:thửa đất có lối đi kết nối với đường giao thông công cộng; hoặc được người sử dụng đất liền kề đồng ý cho đi qua để kết nối với đường giao thông công cộng.Đây là cơ chế quan trọng đối với những thửa đất nằm phía trong, vốn trước đây có thể gặp khó khăn khi thực hiện tách thửa do không tiếp giáp trực tiếp với đường giao thông công cộng.
Tuy nhiên, cần đặc biệt lưu ý về mặt kỹ thuật pháp lý: quy định về lối đi này nằm trong chế định tách thửa, hợp thửa, không nên tự động suy rộng thành điều kiện chung cho tất cả thủ tục đất đai khác nếu văn bản pháp luật không quy định.
Nghị quyết còn quy định:
“Trường hợp chuyển mục đích sử dụng một phần thửa đất thì không bắt buộc thực hiện tách thửa.”
Quy định này có ý nghĩa rất thực tế.
Ví dụ, một cá nhân có 1.000 m² đất nông nghiệp và được cơ quan có thẩm quyền cho phép chuyển 100 m² sang đất ở thì về nguyên tắc không bắt buộc phải tách 100 m² đó thành một thửa đất độc lập chỉ vì có sự khác nhau về mục đích sử dụng.
Thửa đất có thể tiếp tục tồn tại dưới dạng một thửa có nhiều loại đất, với ranh giới, diện tích từng loại đất được thể hiện và quản lý theo hồ sơ địa chính.
Điều này làm giảm một số thủ tục đo đạc, cấp đổi và chi phí hành chính không cần thiết.
Đối với hợp thửa, Nghị quyết còn tiến thêm một bước khi xác định các thửa đất được hợp không bắt buộc phải cùng mục đích sử dụng đất, cùng hình thức trả tiền sử dụng đất, tiền thuê đất hoặc cùng thời hạn sử dụng đất.
Đây là thay đổi có ý nghĩa đối với việc tổ chức lại không gian sử dụng đất và quản lý các thửa liền kề có chế độ pháp lý khác nhau.
5. BẢO ĐẢM TÍNH ỔN ĐỊNH CỦA BẢN ÁN, QUYẾT ĐỊNH CỦA TÒA ÁN TRONG PHÂN CHIA QUYỀN SỬ DỤNG ĐẤT
Nghị quyết 254 đồng thời xử lý một vướng mắc khá phổ biến trong thực tiễn thi hành án và đăng ký đất đai.
Theo khoản 3 Điều 11, trường hợp phân chia quyền sử dụng đất theo bản án hoặc quyết định của Tòa án mà việc phân chia không đáp ứng điều kiện, diện tích hoặc kích thước tách thửa theo Điều 220 Luật Đất đai thì về nguyên tắc không thực hiện tách thửa.
Tuy nhiên, Nghị quyết thiết lập một ngoại lệ:
bản án, quyết định của Tòa án đã có hiệu lực thi hành trước ngày 01/8/2024 không bị áp dụng theo cơ chế hạn chế này.
Quy định trên thể hiện nguyên tắc tôn trọng tính ổn định của các quyền đã được xác lập bằng bản án, quyết định có hiệu lực pháp luật trước thời điểm Luật Đất đai năm 2024 có hiệu lực.
Ví dụ, nếu một bản án có hiệu lực từ năm 2023 đã phân chia một thửa đất thành các phần có diện tích nhỏ hơn diện tích tối thiểu theo quy định hiện hành thì trường hợp này thuộc ngoại lệ mà Nghị quyết dành cho các bản án, quyết định có hiệu lực trước ngày 01/8/2024.
Ngược lại, đối với bản án có hiệu lực từ ngày 01/8/2024 trở đi, việc phân chia quyền sử dụng đất phải được xem xét trong mối quan hệ với các điều kiện tách thửa hiện hành.
Đây là cách xử lý nhằm cân bằng giữa hai yêu cầu: tôn trọng hiệu lực của bản án đã xác lập quyền trong quá khứ và bảo đảm trật tự quản lý đất đai đối với các quan hệ phát sinh theo pháp luật mới.
6. Ý NGHĨA PHÁP LÝ CỦA NGHỊ QUYẾT 254 KHÔNG CHỈ NẰM Ở VIỆC “NỚI” CHÍNH SÁCH
Điểm đáng chú ý của Nghị quyết số 254/2025/QH15 không chỉ là việc bổ sung một số cơ chế có lợi hơn cho người sử dụng đất. Ý nghĩa lớn hơn nằm ở việc Quốc hội xác định lại phương thức xử lý các điểm nghẽn trong quá trình thi hành Luật Đất đai, đặc biệt đối với:thu hồi đất, bồi thường, hỗ trợ và tái định cư; bảng giá đất và hệ số điều chỉnh giá đất; nghĩa vụ tài chính khi chuyển mục đích; đăng ký và cấp Giấy chứng nhận; tách thửa, hợp thửa; xử lý chuyển tiếp; và phân định thẩm quyền hành chính.Nghị định số 49/2026/NĐ-CP và Nghị định số 50/2026/NĐ-CP được Chính phủ ban hành ngày 31/01/2026 để tiếp tục cụ thể hóa các nhóm chính sách này. Trong đó Nghị định 49 tập trung vào cơ chế thi hành, thẩm quyền và thủ tục đất đai; Nghị định 50 tập trung vào tiền sử dụng đất, tiền thuê đất và nghĩa vụ tài chính.
Đặc biệt, Nghị định 49 yêu cầu địa phương phải quy định rõ trình tự, thời gian, thành phần hồ sơ và trách nhiệm của từng cơ quan trong quá trình giải quyết thủ tục đất đai, theo định hướng cắt giảm và đơn giản hóa thủ tục hành chính.
Điều này cho thấy tinh thần xuyên suốt của hệ thống quy định mới không phải là mở rộng tùy nghi quyền quyết định của cơ quan hành chính, mà ngược lại là làm rõ căn cứ pháp lý, chuẩn hóa thủ tục và hạn chế tình trạng mỗi địa phương hiểu, áp dụng theo một cách khác nhau.
7. NGHỊ QUYẾT 254 – THÁO GỠ VƯỚNG MẮC NHƯNG KHÔNG ĐỒNG NGHĨA VỚI BỎ QUA ĐIỀU KIỆN PHÁP LUẬT
Một điểm cần nhìn nhận khách quan là Nghị quyết 254 không phải là cơ chế cho phép mọi trường hợp đất đai đều được “hợp thức hóa”, chuyển mục đích hoặc cấp Giấy chứng nhận.
Mỗi chính sách đều đi kèm điều kiện áp dụng cụ thể.
Do đó, khi áp dụng Nghị quyết cần thực hiện đúng ba bước:
Thứ nhất, xác định chính xác quan hệ pháp luật và thủ tục mà người dân đang thực hiện.
Thứ hai, xác định điều, khoản trực tiếp điều chỉnh trường hợp đó, tránh lấy điều kiện của thủ tục này áp đặt sang thủ tục khác.
Thứ ba, đối chiếu hồ sơ thực tế về nguồn gốc đất, quy hoạch, hạn mức, thời điểm phát sinh quyền và các điều kiện chuyên ngành có liên quan.
Đây mới chính là tinh thần thượng tôn pháp luật mà Nghị quyết hướng đến: tháo gỡ những điểm nghẽn phát sinh từ cơ chế và cách áp dụng pháp luật, nhưng không làm mất đi các điều kiện cần thiết để bảo đảm trật tự quản lý đất đai.
KẾT LUẬN
Nghị quyết số 254/2025/QH15 có thể xem là một bước điều chỉnh chính sách quan trọng sau giai đoạn đầu triển khai Luật Đất đai năm 2024.
Giá trị lớn nhất của Nghị quyết không nằm ở việc “nới” một vài điều kiện riêng lẻ, mà ở việc hình thành một cơ chế pháp lý đồng bộ hơn để giải quyết những vướng mắc đã bộc lộ trong thực tiễn.
Đối với người dân, những thay đổi về nghĩa vụ tài chính, tách thửa, hợp thửa, cấp Giấy chứng nhận, bồi thường và tái định cư có thể tác động trực tiếp đến quyền tài sản và chi phí thực hiện thủ tục đất đai.
Đối với cơ quan quản lý nhà nước, Nghị quyết đặt ra yêu cầu cao hơn về áp dụng đúng phạm vi của từng quy phạm, minh bạch căn cứ pháp lý, thống nhất cách hiểu và hạn chế việc tự phát sinh thêm điều kiện hành chính ngoài quy định.
Có lẽ đó mới là ý nghĩa cốt lõi của Nghị quyết số 254/2025/QH15: không chỉ tháo gỡ khó khăn cho từng hồ sơ cụ thể, mà hướng tới tháo gỡ chính những điểm nghẽn trong phương thức tổ chức thi hành pháp luật đất đai.
Sỹ Thái